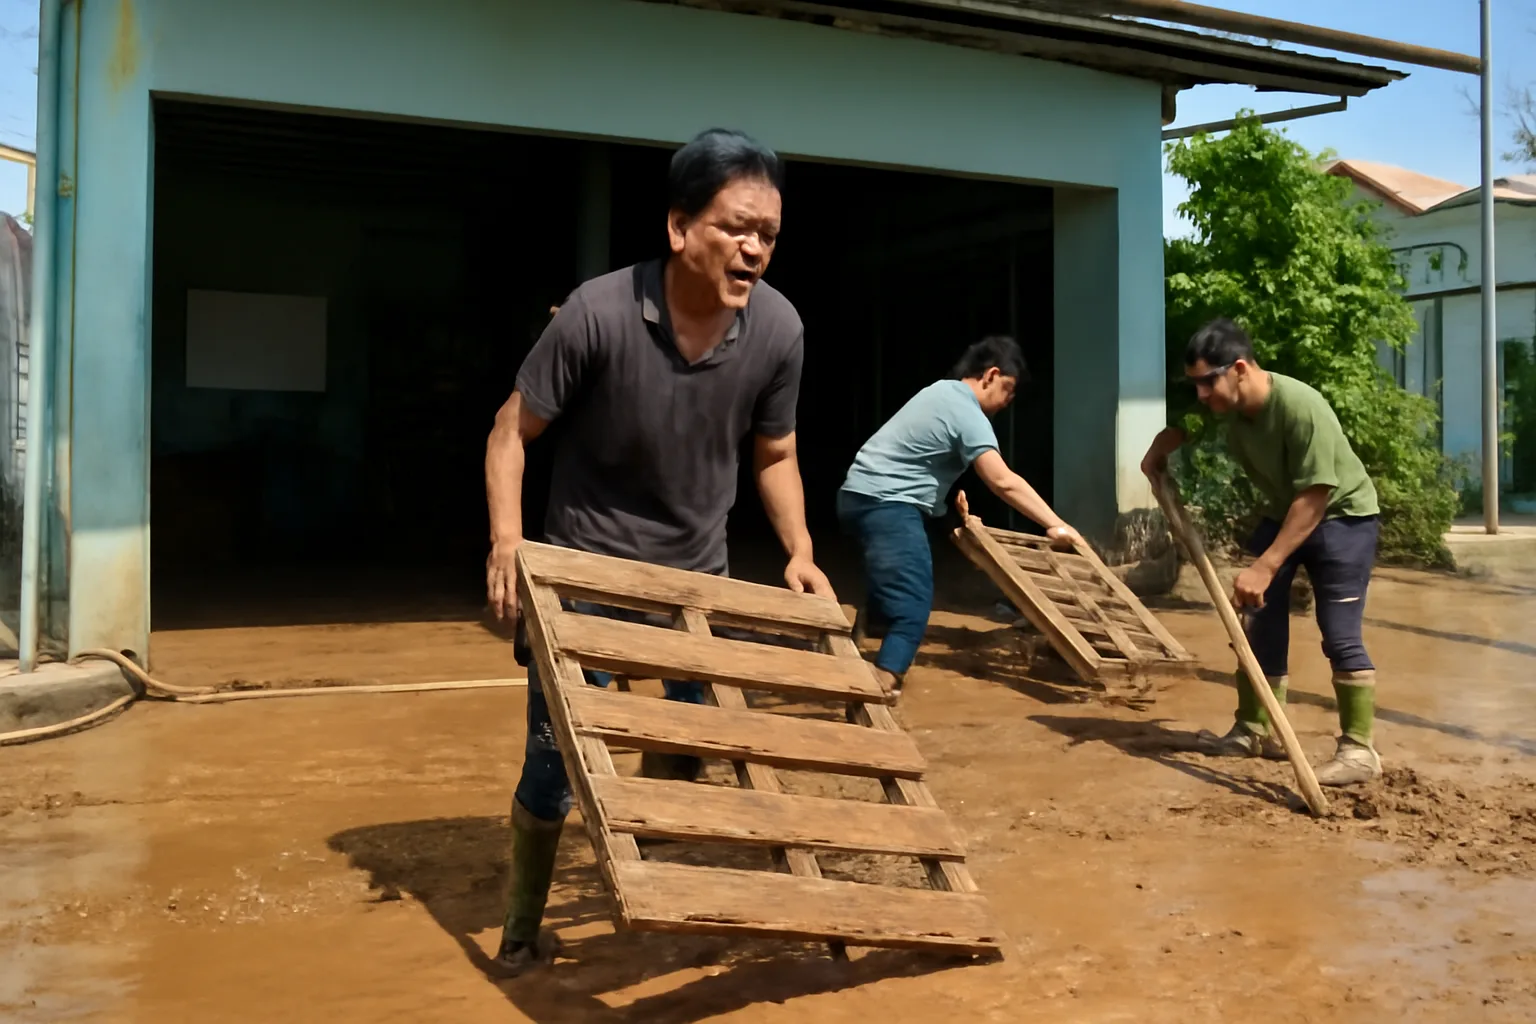
Theo Luật Quản lý thuế, người nộp thuế bị thiệt hại vật chất gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do thiên tai, thảm hoạ, dịch bệnh, hoả hoạn, tai nạn bất ngờ được xem xét gia hạn nộp thuế. Trong thời gian được gia hạn không tính tiền chậm nộp trên số thuế được gia hạn. Muốn được xét, doanh nghiệp cần văn bản đề nghị kèm tài liệu chứng minh thiệt hại, nộp trước hoặc càng sớm càng tốt sau khi sự việc xảy ra.
Thời hạn gia hạn tối đa và cách xác định số thuế được gia hạn (thường gắn với mức thiệt hại) do luật và văn bản hướng dẫn quy định. Nay có Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC hướng dẫn quản lý thuế; tra các văn bản này để biết chi tiết hiện hành.
Có thuộc diện không: ba câu hỏi
- Có thiệt hại vật chất không? Tài sản, hàng hoá, nhà xưởng, máy móc bị hư hỏng, mất mát. Doanh thu giảm vì thị trường ảm đạm không phải thiệt hại vật chất theo nghĩa này.
- Nguyên nhân có thuộc nhóm luật liệt kê không? Thiên tai, thảm hoạ, dịch bệnh, hoả hoạn, tai nạn bất ngờ.
- Thiệt hại có ảnh hưởng trực tiếp đến sản xuất, kinh doanh không? Ví dụ phải dừng sản xuất, mất hàng tồn.
Ba câu đều "có" thì nên làm hồ sơ. Không chắc, hỏi cơ quan thuế quản lý trước.
Việc đầu tiên sau sự cố: ghi nhận thiệt hại
Hồ sơ gia hạn dựa trên chứng cứ thiệt hại, nên phải ghi nhận ngay khi còn hiện trường:
- Chụp ảnh, quay phim hiện trường, tài sản hư hỏng, có thời gian.
- Lập biên bản kiểm kê tài sản, hàng hoá bị thiệt hại, có chữ ký của những người tham gia.
- Xin xác nhận của cơ quan có thẩm quyền theo quy định: chính quyền địa phương, cơ quan phòng cháy chữa cháy, công an tuỳ loại sự cố.
- Hồ sơ bảo hiểm nếu tài sản được bảo hiểm: biên bản giám định, số tiền bồi thường dự kiến.
Dọn dẹp trước khi ghi nhận là lỗi làm hồ sơ yếu đi nhiều nhất.
Hồ sơ đề nghị gia hạn
| Thành phần | Ghi chú |
|---|---|
| Văn bản đề nghị gia hạn nộp thuế | Theo mẫu hiện hành; nêu loại thuế, số thuế, kỳ, thời gian đề nghị |
| Biên bản kiểm kê, xác định giá trị thiệt hại | Lập ngay sau sự cố |
| Văn bản xác nhận của cơ quan có thẩm quyền | Về sự việc xảy ra tại địa điểm, thời gian |
| Tài liệu về bồi thường bảo hiểm (nếu có) | Phần được bồi thường thường được trừ khi xác định thiệt hại |
| Tài liệu khác chứng minh ảnh hưởng tới sản xuất | Quyết định dừng sản xuất, hợp đồng bị huỷ |
Thành phần hồ sơ và mẫu biểu tra theo thông tư hướng dẫn quản lý thuế hiện hành.
Thứ tự làm cho kịp
- Bảo đảm an toàn, ghi nhận thiệt hại, báo cơ quan chức năng.
- Thông báo sớm cho cơ quan thuế quản lý về sự cố, hỏi thành phần hồ sơ.
- Tiếp tục nộp tờ khai đúng hạn — gia hạn nộp thuế không phải gia hạn nộp hồ sơ khai thuế; nếu không thể nộp tờ khai đúng hạn vì sự cố, làm thêm đề nghị gia hạn nộp hồ sơ khai.
- Nộp văn bản đề nghị gia hạn nộp thuế kèm tài liệu.
- Theo dõi văn bản trả lời của cơ quan thuế, chấp hành thời hạn được gia hạn.
Gia hạn khác miễn, giảm
Gia hạn chỉ lùi thời điểm phải nộp, không làm mất số thuế. Hết thời gian gia hạn, doanh nghiệp vẫn nộp đủ. Bên cạnh đó, pháp luật về từng loại thuế có quy định riêng về miễn, giảm hoặc xử lý tổn thất khi gặp thiên tai (ví dụ tổn thất tài sản được tính vào chi phí được trừ khi đáp ứng điều kiện). Đó là thủ tục khác, hồ sơ khác; có thể làm song song.
Dùng thời gian gia hạn để khôi phục
Số tiền thuế được lùi là nguồn vốn tạm cho việc khôi phục sản xuất. Lập kế hoạch dòng tiền cho thời gian gia hạn: tiền dùng cho việc gì, và từ tháng nào bắt đầu trích để đến ngày hết hạn gia hạn có đủ tiền nộp. Hết gia hạn mà không nộp, tiền chậm nộp bắt đầu tính từ ngày tiếp theo.
Ví dụ giả định
Giả sử một xưởng may bị ngập sau bão, hỏng một phần máy móc và toàn bộ vải trong kho, phải dừng sản xuất ba tuần. Chủ xưởng chụp ảnh, lập biên bản kiểm kê cùng tổ trưởng và đại diện chính quyền địa phương, xin xác nhận sự việc. Doanh nghiệp vẫn nộp tờ khai thuế giá trị gia tăng đúng hạn, đồng thời gửi đề nghị gia hạn nộp số thuế của kỳ đó kèm hồ sơ thiệt hại. Trong thời gian chờ, số tiền dự định nộp thuế được dùng để sửa máy và mua lại vải; kế hoạch trích trả được lập sẵn.
Sao lưu dữ liệu để sự cố không làm tắc cả việc khai thuế
Nhiều doanh nghiệp sau hoả hoạn hay ngập lụt không chỉ mất tài sản mà mất luôn dữ liệu kế toán, khiến việc khai thuế các kỳ sau cũng tắc. Giữ bản sao lưu dữ liệu kế toán ở một nơi khác văn phòng, và biết rằng danh sách hoá đơn đầu vào, đầu ra luôn tải lại được từ cổng hoá đơn điện tử, sao kê tải lại được từ ngân hàng. Một buổi chuẩn bị trước giúp rút ngắn nhiều tuần khôi phục.
Tự kiểm tra ở đâu
Tình trạng hồ sơ đề nghị gia hạn và văn bản trả lời xem trong tài khoản thuế điện tử. Số thuế được gia hạn và ngày hết hạn gia hạn cũng thể hiện ở phần nghĩa vụ. Cần hướng dẫn về thành phần hồ sơ, liên hệ cơ quan thuế quản lý — nhiều địa phương có đầu mối hỗ trợ riêng sau thiên tai lớn.
Câu hỏi thường gặp
Mất điện kéo dài vài ngày có được gia hạn không?
Chỉ khi gây thiệt hại vật chất ảnh hưởng trực tiếp sản xuất kinh doanh và thuộc nhóm nguyên nhân luật định. Hỏi cơ quan thuế với trường hợp cụ thể.
Có được gia hạn toàn bộ số thuế không?
Số thuế được gia hạn thường gắn với giá trị thiệt hại theo quy định, không phải mặc nhiên toàn bộ.
Đang nợ thuế từ trước sự cố thì có được gia hạn phần nợ đó không?
Tuỳ quy định về phạm vi số thuế được gia hạn. Hỏi cơ quan thuế khi nộp hồ sơ.
Được bảo hiểm bồi thường thì có còn được gia hạn không?
Có thể vẫn được, nhưng phần đã được bồi thường thường được trừ khi xác định thiệt hại.
Hộ kinh doanh có được gia hạn không?
Người nộp thuế nói chung, gồm cả hộ kinh doanh, thuộc phạm vi điều chỉnh nếu đáp ứng điều kiện.
Không có xác nhận của chính quyền thì sao?
Hồ sơ sẽ yếu. Cố gắng xin xác nhận sớm; nếu không thể, hỏi cơ quan thuế tài liệu thay thế được chấp nhận.